专注汽车和摩托车资讯分享
Car and motorcycle information sharing

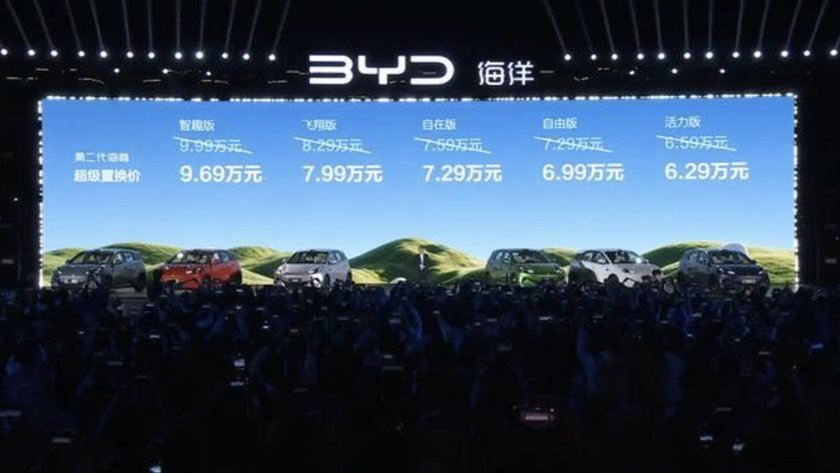
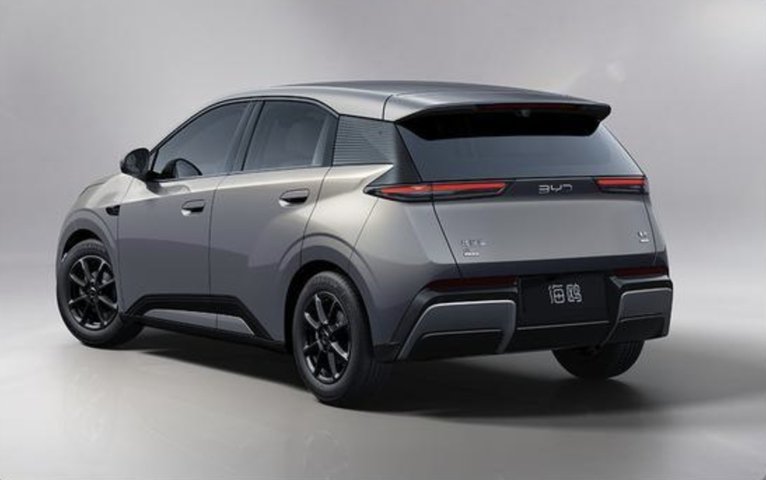
海鸥前三年卖的不是“小车”,是一张用最低成本进入比亚迪体系的入场券。155万辆的底座,建立在“6万级、四座、305km、比亚迪标”这个几乎没有对手的精准卡位上。但2026年的市场已经变了:吉利星愿用更大的尺寸、后驱独悬和FlymeAuto,把海鸥从月销3万级压到了2万级。第二代海鸥的换代,本质上是用A0级的产品力,去夺回被星愿吃掉的那块8万级市场——它不再守着A00级的护城河,而是直接开进了对手的腹地。
第一代畅销的根本:先发卡位与体系效率,而非产品力碾压
海鸥2023年上市时,6—8万纯电市场还是一个“有车但不够好”的状态:宏光MINIEV太简陋,缤果偏圆润女性化,零跑T03品牌力不足。
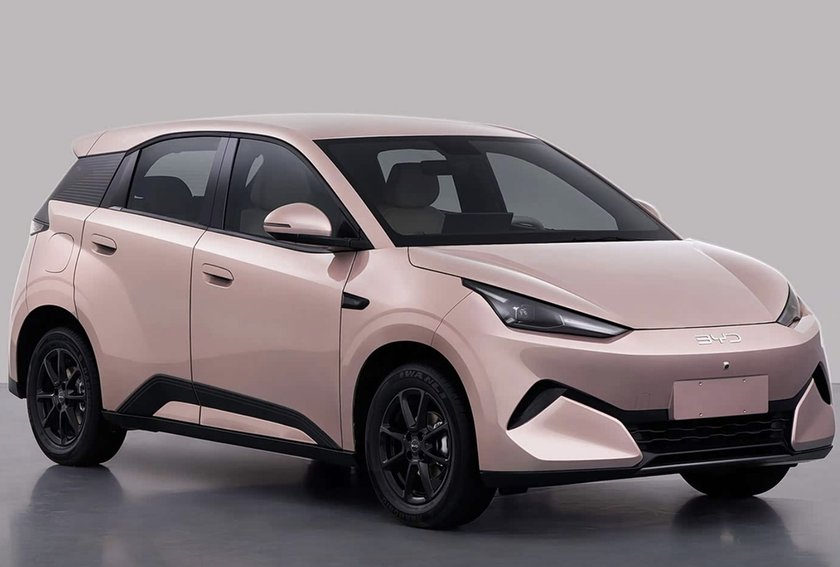
海鸥用四座+305km+比亚迪刀片电池+海洋网渠道,把“能上高速的靠谱代步车”的门槛拉到了7万级。它的产品力并不突出——55kW前驱、扭力梁、3780mm车长——但它在每个维度上都刚好够用,且没有硬伤。
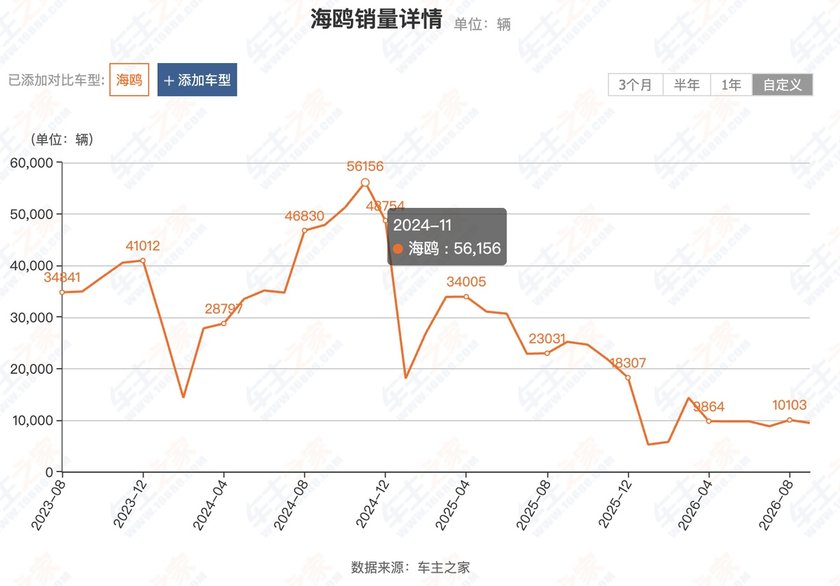
2025年全年卖了31万辆、2026年9月单月反弹至3.86万辆,证明这套逻辑在星愿大规模上量之前是成立的。但星愿2026年多次月销3.8—4.8万辆,用2650mm轴距、后驱独悬和FlymeAuto把“8万级该有什么”的标准抬高了,海鸥的老卡位随之松动。
6.29—9.69万的定价有市场竞争力吗?
第二代海鸥的升级是结构性的:车长4205mm、轴距2650mm,与星愿完全持平;后驱+多连杆独悬,补齐了老款最大的底盘短板;95kW电机,在同级中处于功率上限。超级置换价6.29—9.69万,入门价比星愿限时权益价6.18万仅高1000元,顶配则落在9.69万,比星愿顶配9.18万略高。
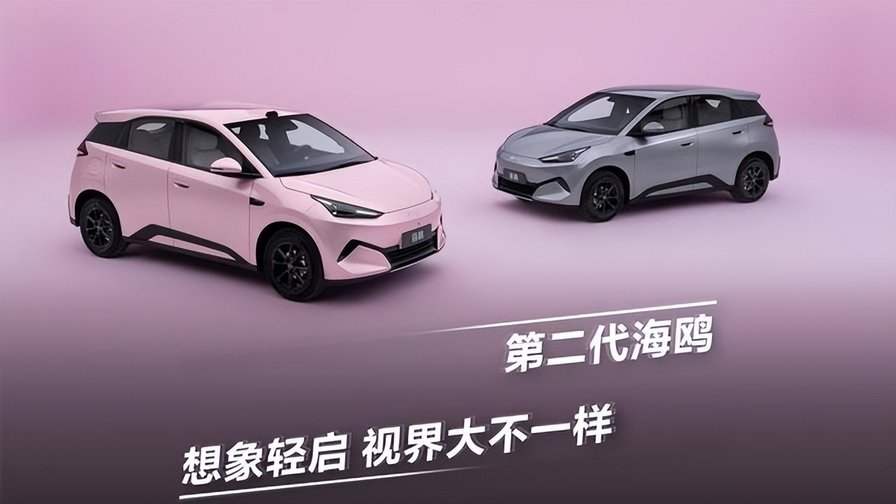
星愿全系后驱独悬和FlymeAuto是标配,海鸥则需要在中高配才能获得完整体验;海鸥的差异化筹码是可选激光雷达+天神之眼B,后者是同级唯一支持城市领航辅助的车型。
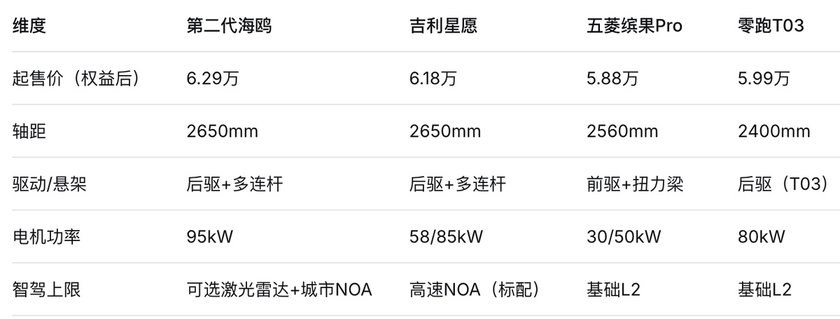
在同级同价格阵营中,星愿的威胁在于标配即满配:限时6.18万起,后驱独悬、FlymeAuto、高速NOA全系给到,消费者不需要做选择题。
缤果Pro把门槛压到5.88万,但30kW电机和203km续航决定了它只能做短途通勤,和二代海鸥不在一个使用场景里。零跑T03的80kW电机和403km续航是亮点,但2400mm轴距和品牌渠道是硬伤。
第二代海鸥能复制第一代155万辆的成绩吗?
海鸥9月3.86万辆的反弹,很大程度上是老款清库和换代预期的叠加。第二代上市后,短期(3—6个月)月销大概率落在2.5—3.5万辆区间:一方面,星愿的渠道势能和“限时权益价”已经形成了稳定的用户心智,海鸥很难靠一次换代就逆转;
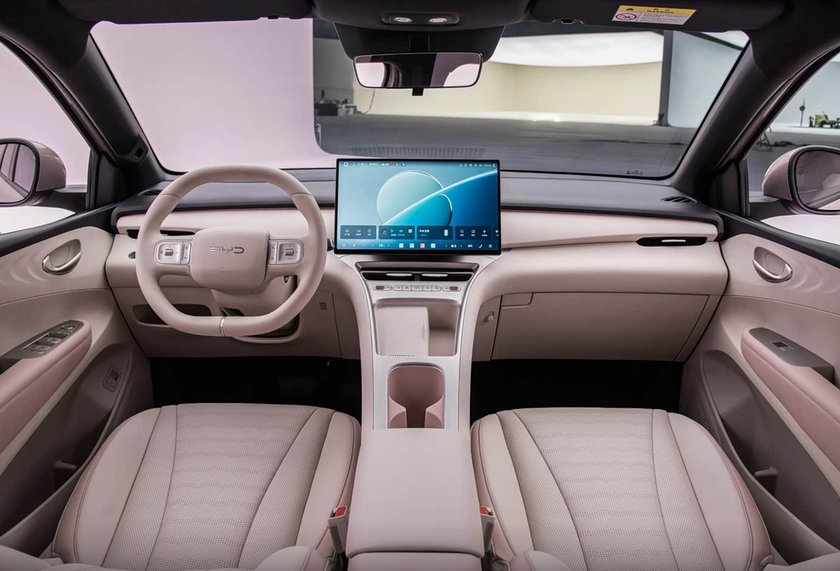
另一方面,海鸥的闪充和智驾选装确实切中了一部分对“补能效率”和“城区辅助驾驶”有真实需求的用户,这部分是星愿标配高速NOA但未覆盖城市场景的空白。
长期看,海鸥和星愿会形成类似“轩逸vs朗逸”的双寡头格局,海鸥靠比亚迪的渠道密度和闪充标签守住3万辆左右的基盘,但重新回到月销4万以上需要星愿出现产品节奏失误或权益回收,而不是海鸥单方面发力能做到的。
写在最后:6—10万预算第二代海鸥值得推荐吗?
如果你的需求是城市通勤为主、偶尔上高速、看重补能速度和智驾上限,第二代海鸥的中高配(带闪充、可选激光雷达的版本)是6—10万区间里唯一能提供城市领航辅助选项的车型。海鸥的推荐逻辑不是“全面最强”,而是“在闪充和智驾这两个维度上,它给了你竞品给不了的选择”——前提是你愿意为中高配多付那1—2万元。
北美销量过万,国内仅298台,捷尼赛思为啥败北国内市场?2021年,捷尼赛思风风光光地开启了进军国内市场的工作,无论是产品引入,还是营销规格,都令人侧面。然而,捷尼赛思最终还是只感动了自己,今年第一季度,捷尼赛思在华的交强险数量仅298台车(约等于销量数据),平均单月不足100台,如此尴尬的销量成绩,直接将捷尼赛思“二进宫”的工作打了个不及格。 |
智能化乘用大皮卡全新悍途13.18万元起售,长城炮怕吗?智能化乘用大皮卡全新悍途13.18万元起售,长城炮怕吗? |
拉皮减配的全新奥迪Q5L能逃出降价厄运吗?产品上市周期过长,即便是奥迪Q5也不可避免的出现了后续冲高乏力的情况,要知道,Q5在2017年的销量冠军的头衔可是用了近乎平均8万元的优惠换来的!奥迪依旧是2017年豪华品牌在中国的销量冠军,全年销量为597866辆,其中一汽奥迪的销量为552004;而Q5的销量则占总销量的20.6%,达到了123494辆,仅次于A6L。虽然Q5销量依旧,但与2016年相比却有了5.07%的跌幅,那么即将上市的Q5L是否能为Q5系列注入新鲜血液呢? |